La participación de las grandes salas pasó de cerca del 48% al 24,3% en una década, según una comparación de informes del USDA. Los supermercados mantienen su predominio al sumar todos sus formatos.
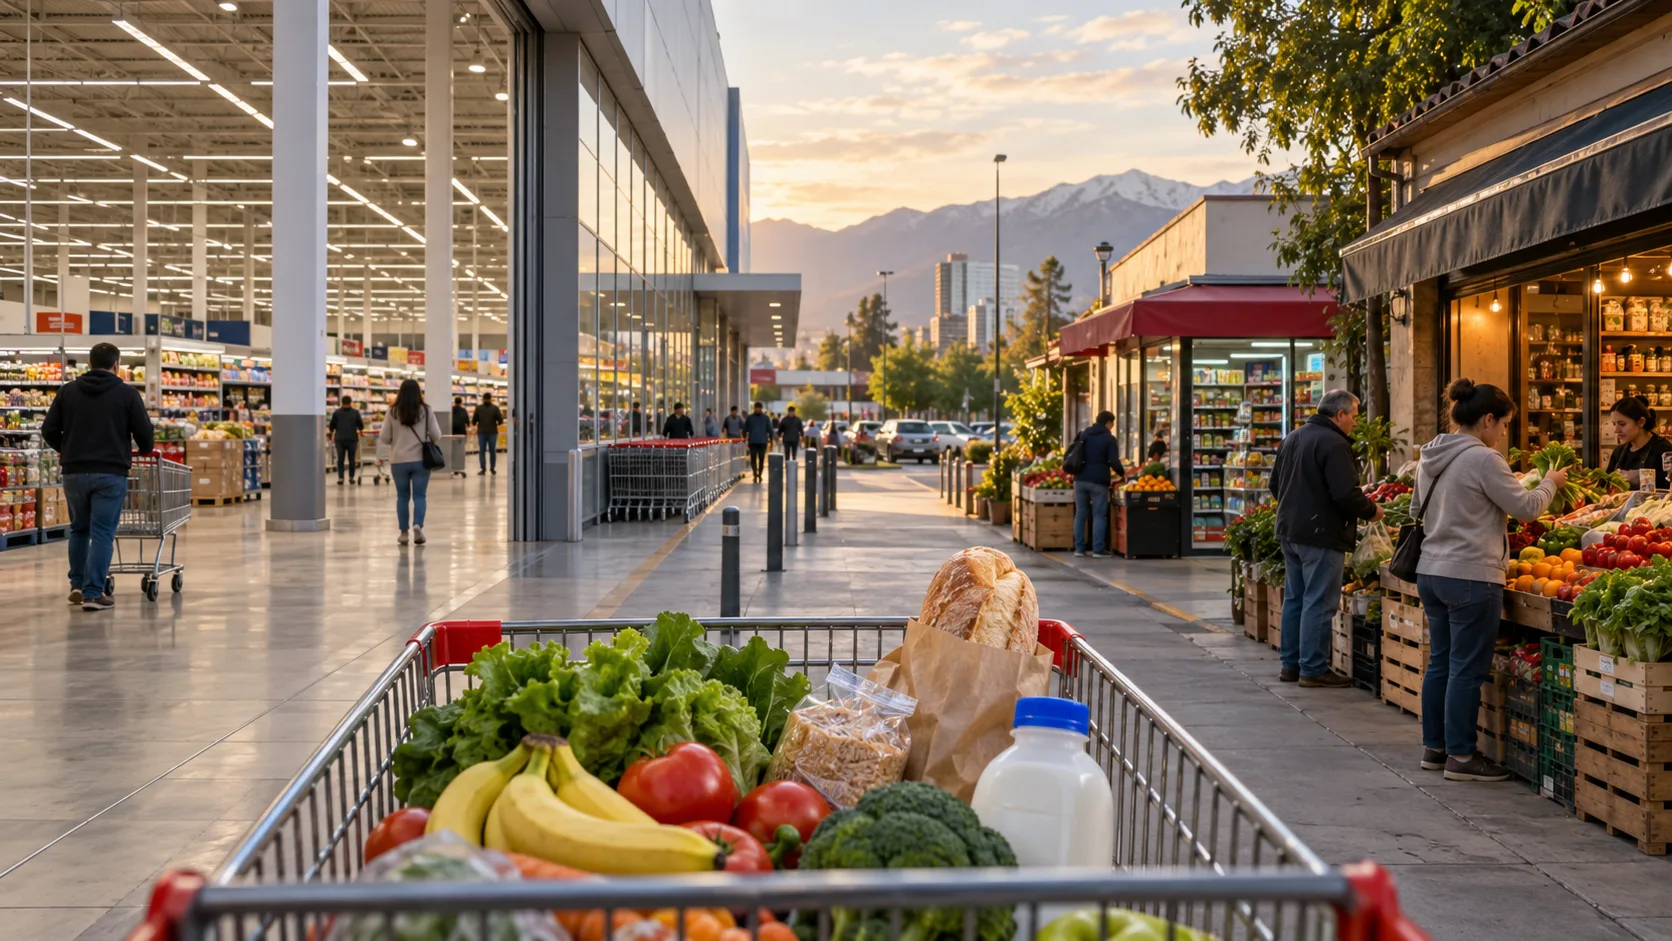
La compra de alimentos en Chile se reparte entre más canales. Las grandes superficies, que concentraban cerca del 48% del mercado en 2015, contrastan con el 24,3% atribuido a los hipermercados en 2025. La comparación, publicada por Diario Financiero a partir de informes del Departamento de Agricultura de Estados Unidos (USDA), refleja el avance de alternativas pequeñas, digitales y orientadas al ahorro.
La lectura requiere una precisión: las publicaciones utilizan fuentes y categorías diferentes. El registro antiguo hablaba de grandes salas, con información del Servicio de Impuestos Internos; el reciente emplea datos de Euromonitor e incorpora separadamente comercio electrónico, tiendas de descuento y conveniencia. No equivale a afirmar que las grandes cadenas perdieron la mitad de sus ventas.
De hecho, supermercados e hipermercados reunieron conjuntamente el 52,5% del comercio minorista alimentario en 2025, frente al 53,61% del año anterior. El mercado total alcanzó unos US$31.000 millones, con un crecimiento de 4,17%.
El descuento ganó espacio: pasó del 6,84% al 7,5%. Bodega aCuenta mantuvo el liderazgo de ese segmento, con 89%, aunque retrocedió desde el 98% registrado en 2020. Super10 alcanzó el 7% y Tiendas Mass, del grupo peruano Intercorp, obtuvo el 4%. La disputa se amplió con el lanzamiento de Don Salva, de Cencosud, durante 2026.
Los almacenes también resistieron. Sus ventas aumentaron un 4% durante 2025, aunque su cuota descendió del 18,75% al 18,4%. Las tiendas de conveniencia, en cambio, elevaron su participación del 1,78% al 2%, apoyadas en la cercanía y las compras rápidas.
La transformación tiene un componente doméstico. Un análisis de consumo difundido por ANDA señala que los hogares unipersonales representan el 21,8% del total y vincula esa estructura con el atractivo de formatos pequeños y compras ajustadas a necesidades inmediatas.
El informe describe consumidores atentos a precios, promociones y marcas propias. Para los operadores, el desafío consiste en combinar surtido, cercanía y ahorro: el tamaño del local ofrece menos garantías frente a compradores que distribuyen su presupuesto entre distintas alternativas.