Durante dos décadas, la regla de oro del sistema de multifondos en Chile fue simple: si eras joven, asumías riesgos en el Fondo A; si te acercabas a la jubilación, te refugiabas en el Fondo E. Pensado como un puerto seguro, su promesa fundamental era proteger el ahorro acumulado frente a las turbulencias de la bolsa.
Sin embargo, en los últimos años, miles de afiliados vieron con perplejidad cómo el fondo más conservador del sistema acumulaba caídas históricas. Para comprender cómo un fondo diseñado para evitar riesgos terminó sufriendo fuertes números rojos, es necesario entender la diferencia entre el riesgo de la bolsa y el riesgo de las tasas de interés.
El Fondo E no invierte en acciones de empresas, sino casi exclusivamente en renta fija: bonos del Estado y depósitos bancarios. Aunque estos instrumentos pagan un interés prometido, su valor de mercado diario varía de manera inversa a las tasas de interés. Si las tasas suben, el precio de los bonos antiguos cae.
La crisis reciente se desencadenó por la combinación de tres factores imprevistos. En primer lugar, los retiros masivos de fondos obligaron a las AFP a liquidar bonos locales de forma apresurada para entregar liquidez, lo que desplomó el precio de la deuda chilena. En segundo lugar, la persistente inflación global obligó a los bancos centrales a mantener las tasas en niveles elevados por más tiempo del proyectado. Por último, algunas administradoras recurrieron a contratos derivados vinculados a las tasas de Estados Unidos apostando a un recorte rápido que no ocurrió, traduciéndose en pérdidas de valorización directas en la cartola.
El impacto de esta volatilidad no fue parejo. Para un afiliado joven que ingresó al Fondo E por precaución, estas bajas representan pérdidas "en papel" que tienden a recuperarse a medida que los bonos llegan a su vencimiento. El verdadero drama lo vivieron las personas que estaban a punto de pensionarse o recién jubiladas: al tener que calcular su pensión en medio de la caída, el menor saldo acumulado se convirtió en una pérdida definitiva y en una pensión más baja de por vida.
Frente a este escenario, la Superintendencia de Pensiones reforzó la regulación para acotar el uso de derivados financieros en las carteras conservadoras. El episodio dejó una lección clara para el sistema de pensiones: en un escenario global complejo, la renta fija tampoco está libre de sobresaltos.
En números
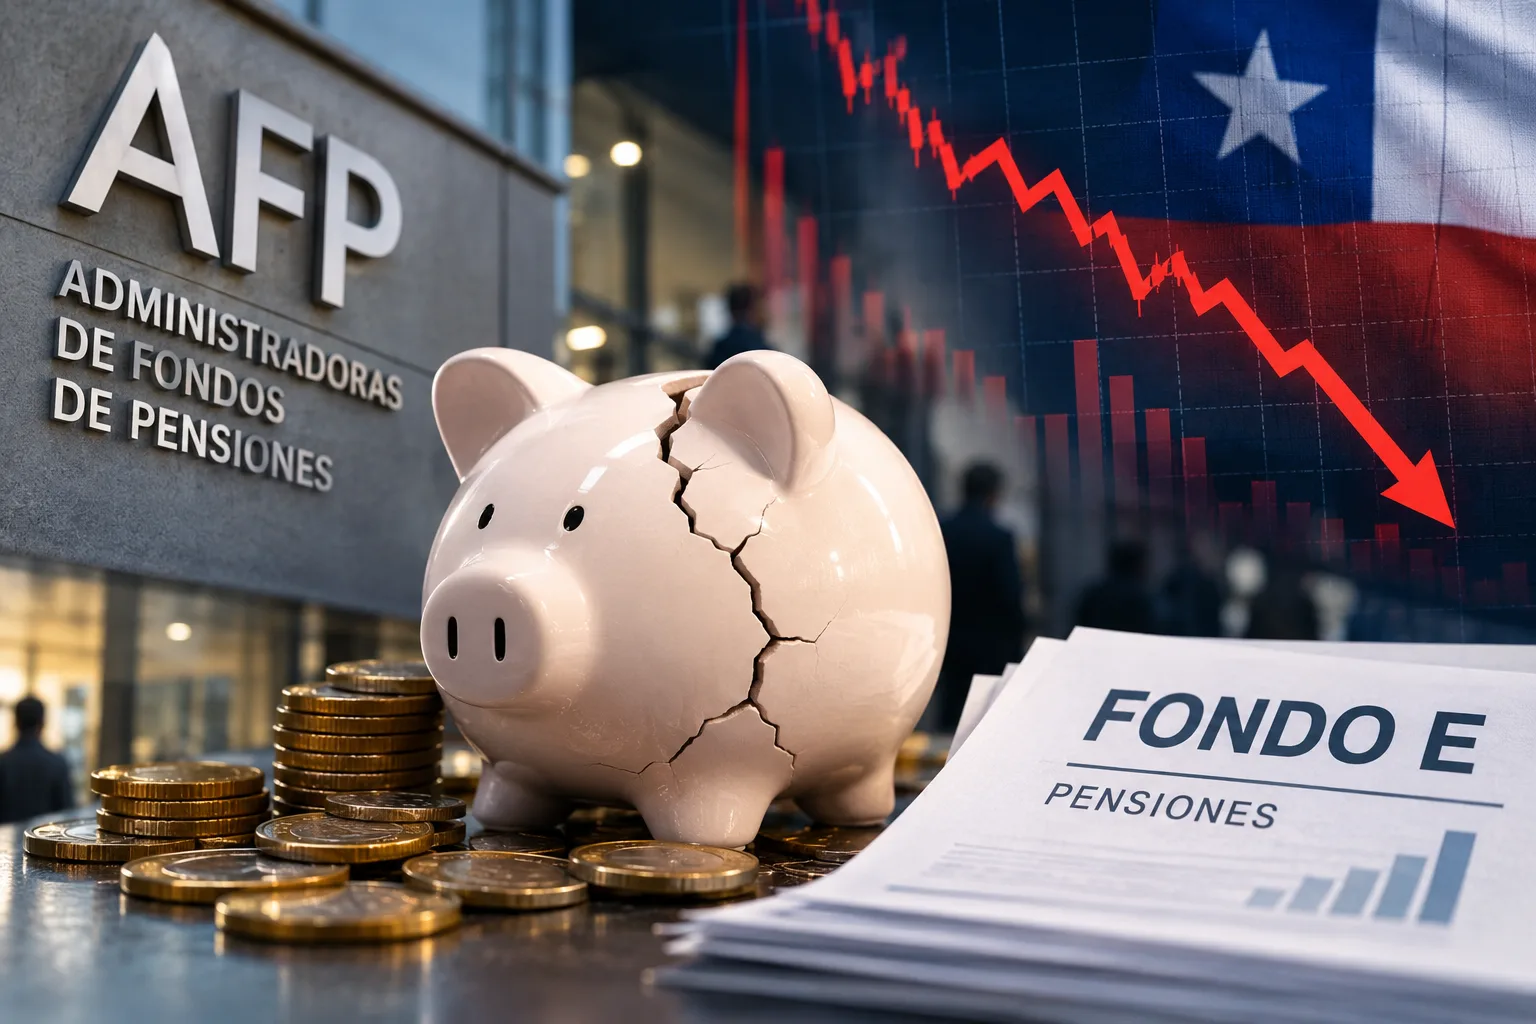
El fondo más conservador del sistema previsional acumula una caída del 10,39% en 2026. Cerca de 770.000 afiliados resultaron afectados por operaciones vinculadas a las tasas de interés internacionales.
Las administradoras de fondos de pensiones (AFP) de Chile registraron pérdidas estimadas en US$ 11.600 millones durante los primeros nueve meses de 2026, como consecuencia de operaciones financieras que apostaban a una reducción de las tasas de interés internacionales.
De ese total, aproximadamente US$ 1.400 millones corresponden al Fondo E, considerado el más conservador del sistema previsional chileno, según cálculos difundidos por Diario Financiero y reproducidos por BioBioChile.
Las operaciones involucraron instrumentos derivados conocidos como swaps, mediante los cuales las administradoras buscaban obtener ganancias ante una eventual caída de las tasas de interés. Sin embargo, el encarecimiento del crédito internacional produjo el efecto contrario.
El Fondo E acumuló una rentabilidad real negativa del 10,39% entre enero y septiembre, incluyendo una caída del 4,92% solamente en septiembre.
Según la Superintendencia de Pensiones, 768.836 afiliados mantenían sus ahorros en este fondo.
Los cálculos publicados indican que los swaps internacionales restaron 4,5 puntos porcentuales a su rentabilidad nominal, mientras que las operaciones locales descontaron otros 1,4 puntos.